
Följ upp föreningens ekonomi
Följ upp föreningens ekonomi regelbundet under verksamhetsåret. Genom att jämföra budgeten med de faktiska intäkterna och kostnaderna kan ni se om verksamheten utvecklas som planerat och om ni behöver göra förändringar.
Verksamhetsår, kalenderår och räkenskapsår
Varje förening arbetar utifrån ett verksamhetsår och ett räkenskapsår.
Verksamhetsåret är den period som föreningens verksamhet genomförs under.
Ett kalenderår är perioden 1 januari–31 december.
Ett räkenskapsår är den period som bokföringen och den ekonomiska redovisningen omfattar. I många föreningar sammanfaller räkenskapsåret med kalenderåret, men det behöver inte alltid vara så. Räkenskapsåret kan också börja och sluta vid andra tidpunkter. Då har föreningen det som kallas brutet räkenskapsår.
Använd resultatrapporten för att följa intäkter och kostnader
En resultatrapport visar föreningens intäkter och kostnader under en viss period och periodens ekonomiska resultat. Om intäkterna är större än kostnaderna har föreningen ett överskott, vilket kan beskrivas som ett positivt resultat. Om kostnaderna är större än intäkterna har föreningen ett underskott, vilket kan beskrivas som ett negativt resultat.
Intäkter-kostnader=resultat (överskott eller underskott)
Resultatrapporten kan tas fram för till exempel en månad, ett kvartal eller ett helt verksamhetsår.
Resultatrapporten och budgeten
Genom att regelbundet ta ut en resultatrapport från bokföringen kan styrelsen följa hur ekonomin utvecklas och jämföra utfallet med budgeten. Då kan ni se:
- om verksamheten följer planen
- om vissa kostnader blivit högre än väntat
- om intäkterna blivit lägre än planerat
- om verksamheten behöver förändras eller prioriteras om
Om något skiljer sig från budgeten, ta reda på varför. Bedöm sedan om avvikelsen påverkar resten av verksamhetsåret och om ni behöver göra någon förändring.
- Exempel - enkel resultatrapport
Resultatrapporten visar föreningens faktiska intäkter och kostnader under perioden och periodens resultat. I exemplet visas också budgeten i en separat kolumn. Genom att jämföra utfallet i resultatrapporten med budgeten kan styrelsen se om ekonomin utvecklas som planerat och upptäcka avvikelser som behöver följas upp.
Så här kan en förenklad resultatrapport se ut:
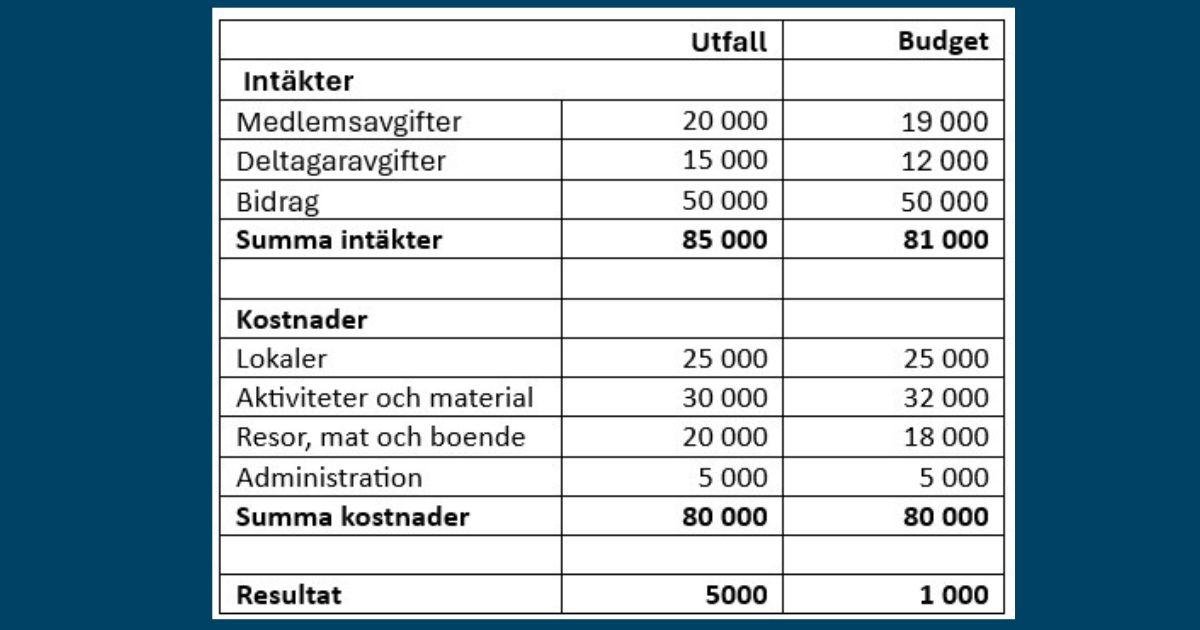
I budgeten räknade föreningen med intäkter på 85 000 kronor och kostnader på 80 000 kronor. Det budgeterade resultatet var därför ett överskott på 50 000 kr.
Utfallet visar att medlemsavgifterna och deltagaravgifterna blev lägre än beräknat. Kostnaderna för aktiviteterna och material blev högre, medan kostnaderna för resor, mat och boende blev lägre.
Totalt blev intäkterna på 81 000 kronor 80 000 kronor. Föreningens resultat blev därför ett överskott på 1000 kronor.
Använd balansrapporten för att se föreningens ekonomiska ställning
En balansrapport visar hur föreningens ekonomi ser ut vid en viss tidpunkt. Den innehåller:
- tillgångar – till exempel pengar på föreningens bankkonto eller utrustning
- skulder – till exempel obetalda fakturor eller lån
- eget kapital – skillnaden mellan föreningens tillgångar och skulder.
Tillgångar-skulder = Eget kapital
Balansrapporten hjälper styrelsen att bedöma:
- hur stabil föreningens ekonomi är
- vilka resurser som finns tillgängliga
- om föreningen har ekonomiska risker eller skulder som behöver hanteras
- Exempel - enkel balansrapport
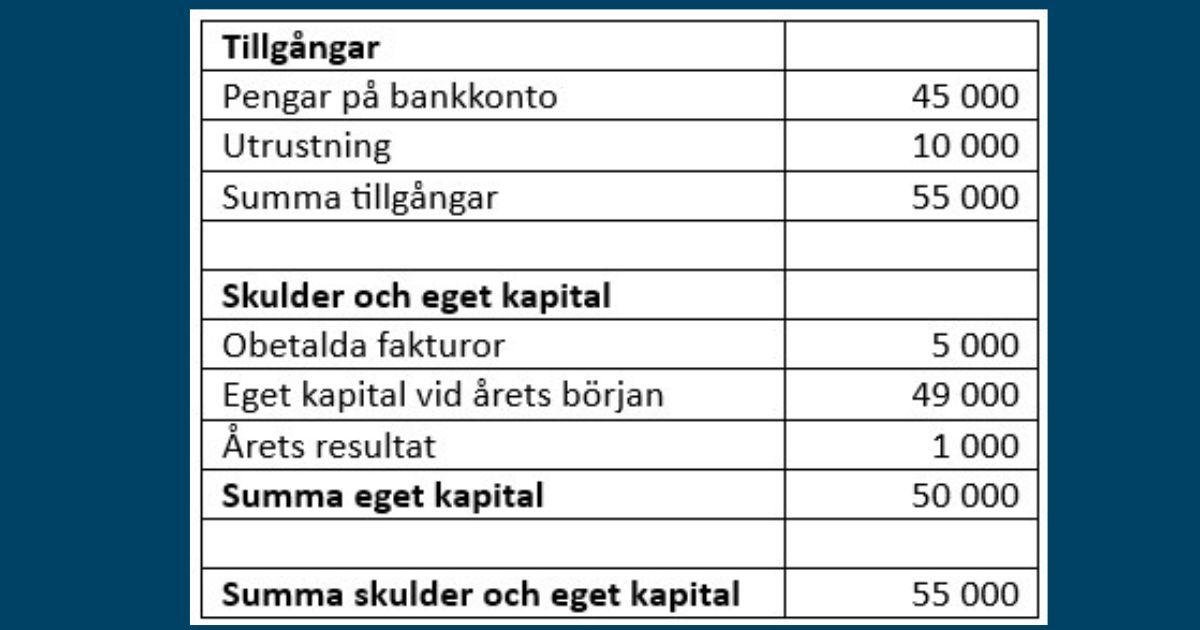
Balansrapporten visar föreningens ekonomiska ställning vid en viss tidpunkt. Den visar vilka tillgångar föreningen har, vilka skulder den har och hur stort det egna kapitalet är.
I exemplet har föreningen tillgångar på 55 000 kronor: 45 000 kronor på bankkontot och utrustning värd 10 000 kronor. Föreningen har också obetalda fakturor på 5 000 kronor.
Föreningen hade 49 000 kronor i eget kapital vid årets början. Årets överskott på 1 000 kronor ökar det egna kapitalet till 50 000 kronor.
Summan av föreningens tillgångar är alltid lika stor som summan av skulderna och det egna kapitalet. I exemplet är båda 55 000 kronor.
Så här kan en förenklad balansrapport se ut:
Rapporterna kompletterar varandra
Resultatrapporten och balansrapporten visar alltså olika saker. Resultatrapporten visar vad som har hänt med intäkter och kostnader under en viss period medan balansrapporten visar föreningens ekonomiska ställning vid en viss tidpunkt.
Gör så här när ni följer upp ekonomin under året
- Ta fram budgeten
Utgå från den budget som föreningen beslutade om för verksamhetsåret. - Ta fram aktuella ekonomiska rapporter
Använd resultatrapporten för att se föreningens intäkter, kostnader och resultat. Använd balansrapporten för att se bland annat tillgångar och skulder. - Jämför budget och utfall
Kontrollera hur intäkterna och kostnaderna förhåller sig till det ni planerade. - Undersök avvikelser
Ta reda på varför något blivit dyrare, billigare eller gett andra intäkter än ni räknade med. - Bedöm om något behöver förändras
Ta ställning till om föreningen behöver ändra verksamheten, prioritera annorlunda eller justera budgeten. - Följ upp igen
Fortsätt att följa ekonomin regelbundet under året. Då kan ni upptäcka förändringar tidigt och anpassa planeringen.